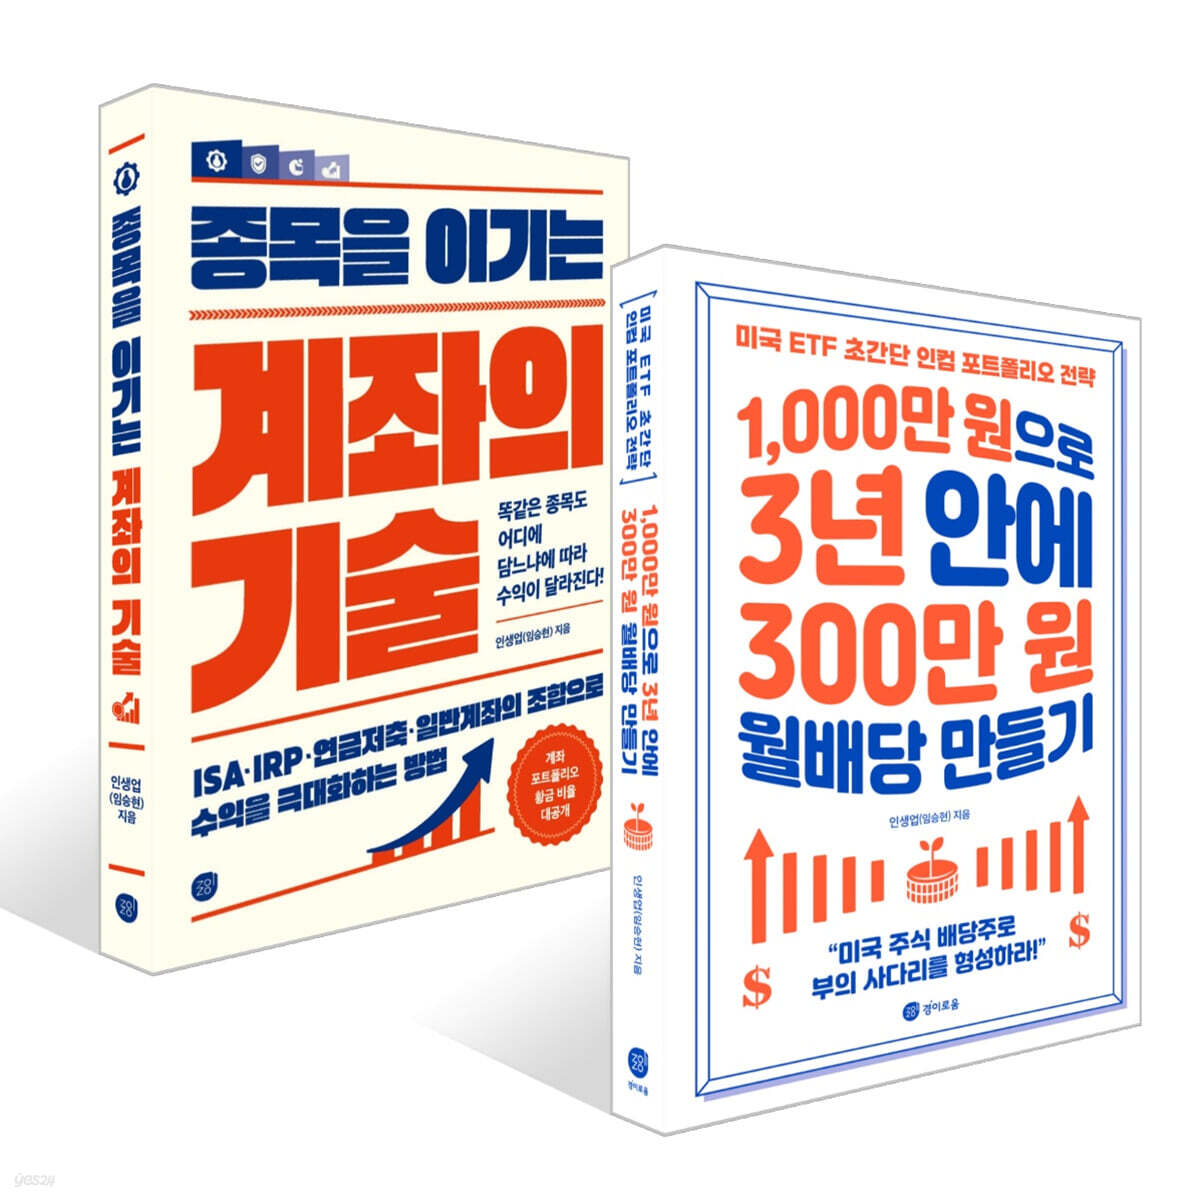
1,000만 원으로 3년 안에 300만 원 월배당 만들기 + 종목을 이기는 계좌의 기술 세트
인생업(임승현)
9.8예스24 평점

목차
『1,000만 원으로 3년 안에 300만 원 월배당 만들기』
프롤로그
들어가며_미국 ETF를 선택한 현실적인 이유
1장. 미국 ETF, 이것만 알면 된다
01. ETF는 무엇일까?
02. ETF 종류와 특징
지수형 ETF: 시장 전체를 사는 가장 간단한 방법 | 채권형 ETF: 금리와 채권 가격의 밀당 | 섹터형 ETF: 산업별로 집중 투자하는 전략 | 테마형 ETF: 미래의 스토리에 투자하는 법 | 배당형 ETF: 매월, 혹은 매분기 들어오는 현금흐름의 힘 | 원자재 ETF: 인플레이션 시대의 보험 같은 자산 | 국가별 ETF: 나라를 사는 투자 | 파생상품 ETF(레버리지·인버스): 빠른 수익, 혹은 두세 배의 리스크
2장. 황금알을 낳는 미국 배당주
01. 배당주 특징 살펴보기
배당주는 어떻게 수익을 만드는가
02. 배당 투자의 기본기 다지기
배당주 관련 기본 용어 | 배당주 투자 체크리스트
03. 배당주 ETF 종목 분석
SCHD: 배당의 기본기를 보여주는 ETF | VNQ: 대표적인 미국 리츠 투자 ETF | TLT: 장기 미국 국채에 투자하는 ETF | PFF: 미국 우선주에 투자하는 ETF | JEPI: 월세처럼 나오는 고배당 전략 ETF | JEPQ: 나스닥 기반 월 고배당 ETF | QYLD: 다달이 현금이 들어오는 나스닥 커버드콜 ETF | GOF: 끊임없이 배당을 지급해온 고배당 폐쇄형 펀드
04. 배당주 종목 분석
3M: 배당킹이 과거가 된 글로벌 제조 기업 | 애브비: 배당 성장의 전형을 보여주는 제약주 | AT&T: 배당 삭감의 아픔을 겪은 통신주 | 리얼티 인컴: 월세처럼 든든한 리츠 배당주 | 버라이즌: 꾸준함으로 신뢰를 쌓은 통신 배당주 | 유니버셜 코페레이션: 배당킹의 끈질긴 생존력 | 알트리아: 배당킹의 상징적 존재 | 오메가 헬스케어 인베스터스: 고령화와 함께 가는 고배당 리츠
05. 고배당 금융회사 BDC 분석
메인 스트리트 캐피탈: 매월 배당을 주는 BDC의 모범 사례 | 페니맥 모기지 인베스트먼트 트러스트 우선주 시리즈 A: 꾸준한 인컴을 주는 누적 우선주 | 아레스 캐피탈: 대형 BDC의 안정된 고배당 | 허큘리스 캐피탈: 실리콘밸리형 고배당 BDC | 캐피탈 사우스웨스트: 배당과 주가를 동시에 잡은 월배당 BDC | 크레센트 캐피탈 BDC: 사모펀드가 뒷받침하는 보수적 고배당 BDC | 주요 BDC 비교 정리
3장. 현금흐름을 만드는 커버드콜의 원리
01. 현금흐름을 만드는 전략, 커버드콜 이해하기
콜옵션: 살 권리를 사는 것 | 풋옵션: 팔 권리를 사는 것
02. 커버드콜의 원리와 수익 구조
커버드콜의 구조와 핵심 메커니즘 | 커버드콜 ETF를 선택한 이유
03. 커버드콜 ETF의 리스크와 한계
커버드콜 ETF의 숨겨진 리스크 | 리스크를 감수하고도 커버드콜을 택한 이유
04. 커버드콜 ETF, 어떻게 선택하고 투자할 것인가
배당률보다 더 중요한 주가의 흐름
05. 지수 추종, 포트폴리오형 커버드콜 ETF 종목 탐구
SDTY, XDTE: S&P500이라는 기초자산 | QDTY, QDTE: NASDAQ 100이라는 기초자산 | YMAG, MAGY: 매그니피센트7이라는 기초자산
06. 개별 종목을 따르는 커버드콜 ETF 종목 탐구
NVDY, NVDW: 엔비디아라는 기초자산 | APLY, AAPW: 애플이라는 기초자산 | TSLY, TSLW: 테슬라라는 기초자산 | CONY, COIW: 코인베이스라는 기초자산 | PLTY, PLTW: 팔란티어라는 기초자산 | AMZY, AMZW: 아마존이라는 기초자산 | MSTY, MSTW: 스트래티지라는 기초자산 | HOOY, HOOW: 로빈후드라는 기초자산 | AVGW: 브로드컴이라는 기초자산 | ULTY: 초고위험 초고배당 ETF의 사례 | YMAX: 초고배당 ETF의 복합 사례
07. 커버드콜 ETF 투자에서 꼭 알아야 할 세금과 절세 전략
4장. 3년 후 월 300만 원 현금흐름을 만드는 포트폴리오
01. 포트폴리오 종목 고르기
내가 선택한 기초자산 | 내가 선택한 운용사: 일드맥스에서 라운드힐로 | 내가 선택한 커버드콜 ETF | 라운드힐 ETF 전환 이후: 계좌 흐름과 대응 전략 | 2025년 월별 세후 배당금
02. 투자 방식별 예상 배당금 시뮬레이션
03. 당장 현금흐름을 만드는 투자 포트폴리오
04. 월 300만 원 달성 이후 스텝
안정적인 배당주로 전환 | 매월 배당금으로 기술주 투자하기 | 배당주 + 기술주로 안정적인 병행 투자
5장. 투자금을 만드는 실천 가이드
01. 투자하기 전에 파악해야 할 것들
단계별로 시작하는 재정 파악
02. 미래를 위한 소비 패턴
고정비 줄이기 | 변동비 줄이기 | 주간 소비 점검으로 새는 돈 막기 | 매월 일정한 투자금을 꾸준히 만드는 법
에필로그
『종목을 이기는 계좌의 기술』
프롤로그 투자는 든든한 평생 월급 시스템을 만드는 일이다
1부 듀얼 엔진으로 만드는 수익 전략
1장 ‘아무것도 안 하는 사람’과 ‘매일 주식창을 보는 사람’이 놓치고 있는 것
- 하지 않아서 내는 비용
- 절세는 선택이 아닌 필수
- 돈을 무조건 묶어두어서는 안 된다
- 2개의 엔진, 절세계좌와 일반계좌
2장 투자에서 가장 중요한 것은 시간이다
- 투자 천재보다 무서운 ‘일찍 시작한 평범한 사람’
- 수 미터의 뿌리와 거대한 눈덩이
- 20만 원이 보여주는 11억 원의 기적
- 하락장을 바겐세일로: 적립식 투자 시스템
- 복리는 평범한 투자자도 승자로 만든다
2부 절세계좌
1장 주식 투자자가 알아야 할 세금
- 배당소득세
- 금융소득종합과세
- 양도소득세
- 연금소득세
- 기타소득세
2장 절세는 수익을 만드는 기회다
- 계좌마다 다른 절세 방법
- 절세는 자산 증식의 필수 수단이다
3장 미래를 준비하는 장기 투자 시스템
- 만기라는 허들이자 가장 강력한 방패
- 총 급여와 세액공제
- 과세이연과 복리의 스노우볼
- 연금저축계좌와 IRP, 뭐가 나을까
- 어떻게 활용해야 가장 효과적일까
4장 3년마다 목돈을 만드는 시스템
- 투자자의 ‘필수 아이템’
- ISA의 종류와 절세 혜택
- 하루라도 빨리 만들어야 하는 이유
- 3년의 마법: 비과세 리셋과 연금 전환 보너스
- 종합과세 레이더를 피하는 안전지대
3부 일반계좌
1장 자유롭고 유연한 투자
- 어디에 무엇을 담을 것인가
- 국경과 제도를 넘는 4가지 혜택
- 유연하고 전략적인 계좌
2장 일반계좌, 세금을 어떻게 될까?
- 국내 주식과 미국 주식 세금의 차이
- 양도소득세
[일반계좌 투자에서 지켜야 할 최소한의 원칙]
- 자율성에 한계를 설정하라
- 주가가 아닌 자산 시스템을 소유하라
[레버리지 경험담]
- 공포 속에서 잡은 기회
- 현재의 삶을 지키며 미래를 준비하다
- 명확한 투자 기준은 필수다
4부 계좌와 상품
1장 계좌 성격에 맞는 상품 배치
- 수익은 계좌에 따라 달라진다
- 일반계좌: 미국 주식·ETF, 국내 주식·ETF
- 연금저축계좌: 국내 상장 해외 ETF, 해외 커버드콜, TDF
- ISA: 배당 ETF, 국내 상장 해외 ETF
2장 ETF
- 투자의 대가들이 왜 ETF에 열광하는가
- ETF와 펀드, 성격이 다른 형제
- 암호 같은 ETF 이름표를 3초 안에 읽는 법
- 환헤지(H)와 환노출(UH), 무엇을 선택해야 할까
- ETF 구분법
- ETF를 고르는 기준
3장 미국 ETF
- 글로벌 자산 증식 시스템
- 미국 대표 지수에 장기 투자하는 이유
- 지수추종 대표 ETF
- 성장 섹터 ETF
- 대박과 우상향
4장 커버드콜
- 현금 흐름을 만드는 전략
- 옵션의 이해
- 커버드콜의 구조와 핵심 메커니즘
- 커버드콜 ETF의 리스크와 한계
- 리스크를 감수하고도 커버드콜을 택한 이유
- 커버드콜 투자 원칙
- 배당률보다 더 중요한 주가의 흐름
- 커버드콜 ETF의 핵심, 기초 자산
5장 TDF
- 알아서 작동하는 자동 자산 배분 엔진
- TDF의 짝꿍인 연금저축계좌
- 글라이드 패스, 시간에 따라 자산을 배분하는 정밀 곡선
- 리밸런싱의 숨겨진 비용: 2주일의 매매 공백과 자산 방치 리스크 차단
- 무심함은 조급함을 이긴다
- 복잡한 TDF 해독법
- 은퇴 시점에 맞는 최적의 항로 찾기
- 숫자에 숨겨진 비밀
- TDF 종류와 Top 5 TDF 소개
5부 계좌 포트폴리오
1장 가진 돈의 얼마를 절세계좌에 넣어야 할까
- 포트폴리오 관점에서 본 투자 순서
- 절세계좌와 일반계좌의 비용
2장 성장인가, 배당인가
- 1억 원으로 만들 수 있는 금액
- 시기에 맞는 투자 방법을 선택하라
- 자산의 체급을 키우는 것이 최우선이다
- 연평균 15%의 수익률, 과연 가능할까
- 우선순위는 분명하게 세워야 한다
3장 계좌별 세부 구성 기준
- 계좌의 중심을 잡아주는 ‘코어-위성’ 전략
- 투자 성향별 배합 스펙트럼
4장 스위칭 매뉴얼: 성장에서 배당으로
- 스위칭 시뮬레이션
- 시뮬레이션이 보여주는 현실: 나이에 맞춘 엔진 조종법
- 자산 축적에서 현금 흐름 중심으로
- 과세이연과 분리과세를 활용한 최적화 전략
6부 시스템이 일하게 만들어라
1장 성향에 맞는 계좌 포트폴리오 완성하기
- 안정형 투자자: 절세계좌와 코어 자산을 중심으로
- 균형형 투자자: 성장 자산을 중심으로 하되 일부 인컴 병행
- 공격형 투자자: 코어는 유지하되 위성 자산으로 속도 올리기
- 은퇴 준비형 투자자: 성장 자산을 배당 자산으로 점진 전환
2장 투자 금액별 실전 포트폴리오
- 얼마를, 어디에, 어떻게 모아야 할까
- 포트폴리오 운영 원칙
- 월 30만 원 포트폴리오: 연금저축에 전부 납입
- 월 50만 원 포트폴리오: 세제 혜택과 유동성 동시 확보
- 월 75만 원 포트폴리오: 세액공제 극대화와 유동성 분산
- 월 300만 원 포트폴리오: 과세이연과 분리과세를 활용한 세후 총수익 극대화
- 자산 배분 시스템의 최종 목적지
3장 실제 운용 중인 5:4:1 황금 레시피
- 인생업의 자산 배분 핵심: 안정성과 성장성 자산의 조화
- 인생업 포트폴리오 상세 내역
- 안정성과 압축 성과를 결합한 ‘듀얼 코어’ 전략
- 왜 ETF가 아니라 ‘펀드’ 중심인가?
- 포트폴리오 세부 분석: 성장 코어를 견인하는 핵심 자산 운용 로직
- 집중과 분산: 리스크 제어와 기대 수익률의 조화
책 정보
- 출판사경이로움
- 출간2026년 10월 7일
- 쪽수644쪽
- 판매 상태판매중
COMMENTS한마디
/ 5
별점 (선택)
0 / 500
아직 한마디도 없습니다. 첫 한마디를 남겨 보세요.
아직 답글이 없습니다.
컬렉션에 담기
+새 컬렉션
아직 만든 컬렉션이 없습니다.
볼래요에서 뺄까요?
예스24 링크는 제휴 링크예요. 구매하시면 머볼랭이 수수료를 받습니다.