
분야별 기록
- 경제경영최고 74위1일 순위권
책 소개
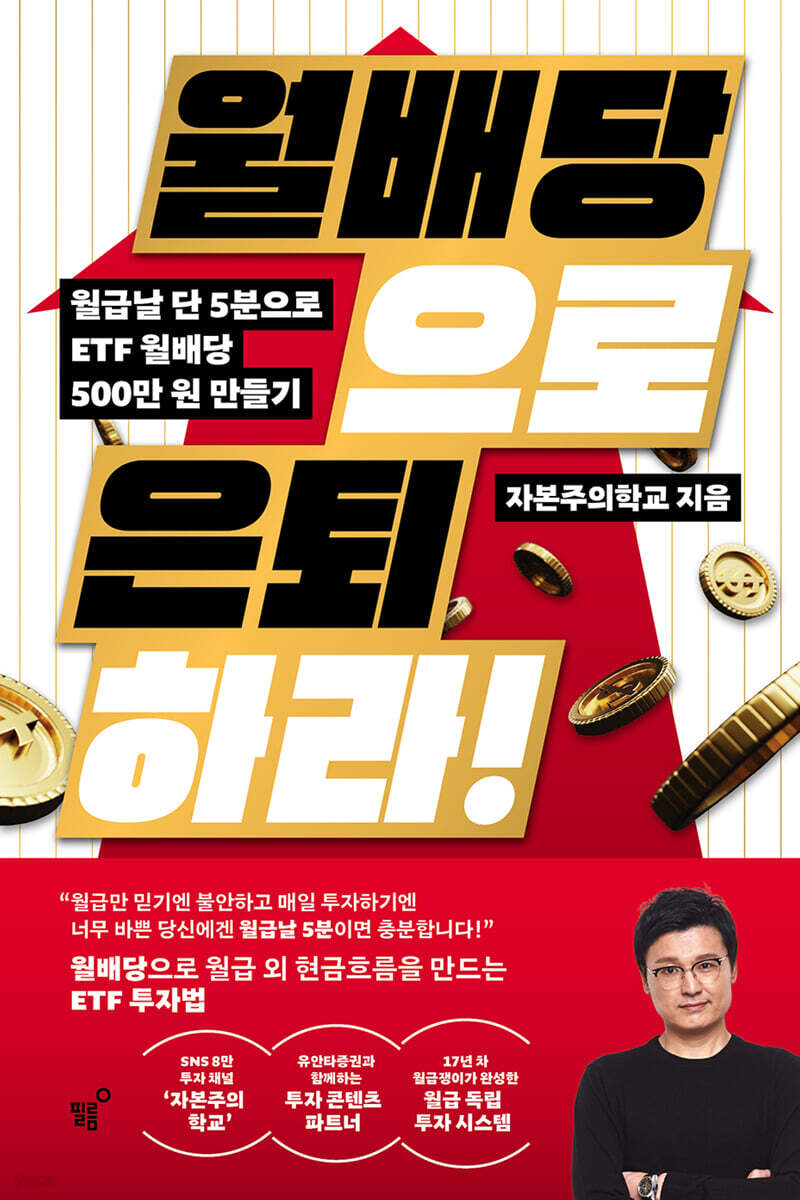
“월급만 믿기엔 불안하고, 매일 투자하기엔 너무 바쁜 당신에겐 월급날 5분이면 충분하다!”
17년 차 월급쟁이가 완성한 월급 독립 투자 시스템
2024년 10월, 저자는 17년 동안 다니던 회사를 휴직하고 가족과 함께 말레이시아로 떠났다. 주변 사람들은 “월급이 없으면 어떻게 사느냐”고 물었지만, 저자는 크게 걱정하지 않았다. 이미 월급이 없어도 매달 돈이 들어오는 구조를 만들어 두었기 때문이다. 월세와 관리비, 식비, 아이 교육비, 통신비와 여가비까지 더해 한 달 생활비는 약 420만 원. 이 비용은 매달 들어오는 배당금 약 500만 원으로 충당되었고, 배당금만으로도 생활비를 메우고 남는 돈이 있었다.
처음부터 큰돈을 가진 사람이 아니었던 저자가 이 책에서 보여 주는 것은 평범한 외벌이 직장인도 매달 월급의 일부를 자산으로 바꾸는 과정을 반복하면, 언젠가 월급을 대신할 ‘두 번째 소득’을 만들 수 있다는 것이다.
17년 차 월급쟁이가 완성한 월급 독립 투자 시스템
2024년 10월, 저자는 17년 동안 다니던 회사를 휴직하고 가족과 함께 말레이시아로 떠났다. 주변 사람들은 “월급이 없으면 어떻게 사느냐”고 물었지만, 저자는 크게 걱정하지 않았다. 이미 월급이 없어도 매달 돈이 들어오는 구조를 만들어 두었기 때문이다. 월세와 관리비, 식비, 아이 교육비, 통신비와 여가비까지 더해 한 달 생활비는 약 420만 원. 이 비용은 매달 들어오는 배당금 약 500만 원으로 충당되었고, 배당금만으로도 생활비를 메우고 남는 돈이 있었다.
처음부터 큰돈을 가진 사람이 아니었던 저자가 이 책에서 보여 주는 것은 평범한 외벌이 직장인도 매달 월급의 일부를 자산으로 바꾸는 과정을 반복하면, 언젠가 월급을 대신할 ‘두 번째 소득’을 만들 수 있다는 것이다.
목차
프롤로그 의지만으로는 자산을 지킬 수 없습니다
이 책에 나오는 용어 정리
1장 열심히 일해도 가난한 이유: 소득과 자산의 차이
-17년 외벌이 직장인이 자산을 키운 방법
-열심히 일할수록 가난해지는 ‘노력의 배신’
-근로소득을 ‘자본’으로 치환하는 골든타임 전략
2장 자동화 엔진: 월급날 5분으로 끝나는 투자 루틴
-절약보다 강력한 ‘선투자 구조’ 만들기
-월급날, 5분 안에 끝나는 투자 루틴
3장 설계의 힘: 종목보다 중요한 것은 ‘투자의 구조’다
-투자를 망치는 네 가지 함정
-개별주라는 함정: 전문가도 이기기 힘든 시장의 생리
-자산 배분의 원리: 하락장에서도 잠을 잘 수 있는 이유
4장 베이스캠프 구축: 왜 미국 주식과 ETF인가?
-세계 최대의 자산 시장, 미국 주식을 선택해야 하는 이유
-개별주를 하려면 이 기준은 알아야 한다
-나의 투자 성향에 딱 맞는 ETF 포트폴리오 조합
-커버드콜 ETF: 자는 동안에도 들어오는 배당
-‘좋은 ETF’를 고르는 기준
-그렇다면 한국 주식은?
5장 가속페달: 안전하게 부의 속도를 높이는 레버리지 전략
-레버리지는 양날의 검인가, 부의 지름길인가
-무너지지 않는 레버리지 사용 3원칙
-레버리지의 두 가지 방법: ETF 레버리지와 타인 자본
-하락장에서 레버리지를 다루는 고수의 태도
6장 대응의 기술: 위기에 더 단단해지는 자산 방어막
-예측은 신의 영역이다, 직장인에게 필요한 건 오직 대응
-시장을 읽는 법: 예측이 아니라 온도를 파악하는 것
-현금 비중의 재발견: 노는 돈이 아니라 기회의 실탄이다
-폭락장이 올 때마다 자산이 점프하는 구조 만들기
-“위험하다”라는 신호와 “기회다”라는 신호를 읽는 법
-반등 이후: 시장의 색깔을 읽어라
7장 실전 포트폴리오: 내 상황에 딱 맞는 투자 전략
-CASE 1 사회초년생 ~ 결혼 전 30대 초반
-CASE 2 결혼 후 아이 없는 맞벌이 부부
-CASE 3 아이 있는 외벌이 직장인
-CASE 4 자녀 교육비와 노후를 동시에 준비하는 40대 외벌이 직장인
-CASE 5 은퇴를 준비하는 50대 직장인
-CASE 6 목돈이 갑자기 생긴 경우
-CASE 7 파이어(FIRE)를 목표로 하거나 이미 달성한 경우
-왜 포트폴리오가 나에게 맞아야 하는가
-ETF POOL: 내 포트폴리오에 활용할 수 있는 ETF 모음
에필로그 당신도 충분히 할 수 있습니다
이 책에 나오는 용어 정리
1장 열심히 일해도 가난한 이유: 소득과 자산의 차이
-17년 외벌이 직장인이 자산을 키운 방법
-열심히 일할수록 가난해지는 ‘노력의 배신’
-근로소득을 ‘자본’으로 치환하는 골든타임 전략
2장 자동화 엔진: 월급날 5분으로 끝나는 투자 루틴
-절약보다 강력한 ‘선투자 구조’ 만들기
-월급날, 5분 안에 끝나는 투자 루틴
3장 설계의 힘: 종목보다 중요한 것은 ‘투자의 구조’다
-투자를 망치는 네 가지 함정
-개별주라는 함정: 전문가도 이기기 힘든 시장의 생리
-자산 배분의 원리: 하락장에서도 잠을 잘 수 있는 이유
4장 베이스캠프 구축: 왜 미국 주식과 ETF인가?
-세계 최대의 자산 시장, 미국 주식을 선택해야 하는 이유
-개별주를 하려면 이 기준은 알아야 한다
-나의 투자 성향에 딱 맞는 ETF 포트폴리오 조합
-커버드콜 ETF: 자는 동안에도 들어오는 배당
-‘좋은 ETF’를 고르는 기준
-그렇다면 한국 주식은?
5장 가속페달: 안전하게 부의 속도를 높이는 레버리지 전략
-레버리지는 양날의 검인가, 부의 지름길인가
-무너지지 않는 레버리지 사용 3원칙
-레버리지의 두 가지 방법: ETF 레버리지와 타인 자본
-하락장에서 레버리지를 다루는 고수의 태도
6장 대응의 기술: 위기에 더 단단해지는 자산 방어막
-예측은 신의 영역이다, 직장인에게 필요한 건 오직 대응
-시장을 읽는 법: 예측이 아니라 온도를 파악하는 것
-현금 비중의 재발견: 노는 돈이 아니라 기회의 실탄이다
-폭락장이 올 때마다 자산이 점프하는 구조 만들기
-“위험하다”라는 신호와 “기회다”라는 신호를 읽는 법
-반등 이후: 시장의 색깔을 읽어라
7장 실전 포트폴리오: 내 상황에 딱 맞는 투자 전략
-CASE 1 사회초년생 ~ 결혼 전 30대 초반
-CASE 2 결혼 후 아이 없는 맞벌이 부부
-CASE 3 아이 있는 외벌이 직장인
-CASE 4 자녀 교육비와 노후를 동시에 준비하는 40대 외벌이 직장인
-CASE 5 은퇴를 준비하는 50대 직장인
-CASE 6 목돈이 갑자기 생긴 경우
-CASE 7 파이어(FIRE)를 목표로 하거나 이미 달성한 경우
-왜 포트폴리오가 나에게 맞아야 하는가
-ETF POOL: 내 포트폴리오에 활용할 수 있는 ETF 모음
에필로그 당신도 충분히 할 수 있습니다
책 정보
- 출판사필름
- 출간2026년 8월 26일
- ISBN9791124468357
- 쪽수220쪽
- 판매 상태판매중
COMMENTS한마디
/ 5
별점 (선택)
0 / 500
아직 한마디도 없습니다. 첫 한마디를 남겨 보세요.
아직 답글이 없습니다.
같은 분야에서 함께 오른 책
 1머니 트렌드 2027정태익,김도윤,김광석,김용섭,김학렬,박세익,박정호,이효석 · 북모먼트
 2찰리 멍거 바이블 완결판김재현,이건 · 에프엔미디어
 3트렌드 코리아 2027김난도,전미영,최지혜,권정윤,한다혜,이혜원,전다현,이수진,서유현,이준영,이향은,김나은,문지수 · 미래의창
 4마케팅 설계자러셀 브런슨 · 윌북(willbook)
 5나의 첫 번째 부동산 교과서송희구 · 서삼독
 6생각에 관한 생각대니얼 카너먼 · 김영사
 7레버리지롭 무어 · 다산북스
 8기술이 인류를 구원한다는 착각애덤 베커 저박주용 · 동아시아
 9이효석의 21세기 투자법이효석 · 상상스퀘어
 10AI, 신의 탄생 인간의 종말엘리에저 유드코스키,네이트 소아레스 공저 · 상상스퀘어
컬렉션에 담기
+새 컬렉션
아직 만든 컬렉션이 없습니다.
볼래요에서 뺄까요?
순위·도서 정보 출처 — 예스24 · 이 화면의 구매 링크는 예스24로 연결되며, 제휴 활동으로 일정액의 수수료를 받을 수 있습니다