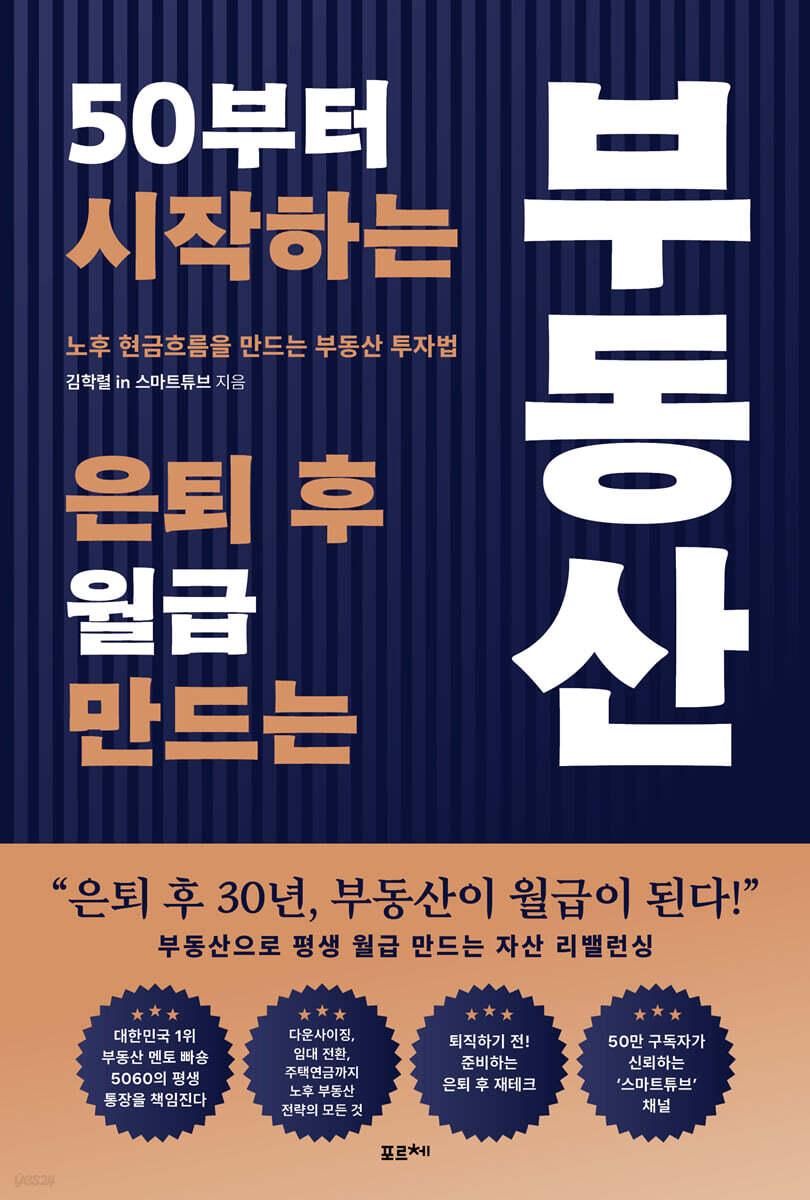
분야별 기록
- 자기계발최고 16위1일 순위권
- 경제경영최고 18위1일 순위권
책 소개
“30억 집이 있어도, 매달 쓸 돈이 없다면 부자가 아니다!”
평생 모은 집 한 채, 부동산이 나를 먹여 살리도록 현금 흐름을 만들어라
대한민국 1위 부동산 멘토 ‘빠숑’ 김학렬의 5060을 위한 은퇴 후 자산 리밸런싱
* 집값이 아니라 ‘평생 월급’을 만드는 부동산 투자 특강 *
평생 열심히 일해 집을 마련했고, 부동산 가격도 크게 올랐다. 그런데 막상 은퇴하고 월급이 끊기자 통장에 들어오는 돈은 턱없이 부족하다. 이 책은 대한민국 5060이 마주한 이 역설적인 현실에서 출발한다. 어느 은퇴자는 서울 대치동에 시세 30억 원의 아파트를 보유하고 있지만, 부부의 국민연금에서 세금과 건강보험료, 관리비 등을 제외하고 나면 한 달에 실제로 쓸 수 있는 돈은 약 50만 원에 불과하다. 27만 구독자가 신뢰하는 유튜브 ‘스마트튜브’를 이끄는 부동산 전문가 김학렬 소장은 이 책을 통해 ‘어디가 오를까’가 아닌 ‘내가 가진 자산으로 어떻게 평생 살아갈까’에 답을 제시한다. 은퇴 후 소득이 끊기기 전에 반드시 준비해야 할 마지막 30년의 부동산 생존 전략을 한 권에 담았다.
평생 모은 집 한 채, 부동산이 나를 먹여 살리도록 현금 흐름을 만들어라
대한민국 1위 부동산 멘토 ‘빠숑’ 김학렬의 5060을 위한 은퇴 후 자산 리밸런싱
* 집값이 아니라 ‘평생 월급’을 만드는 부동산 투자 특강 *
평생 열심히 일해 집을 마련했고, 부동산 가격도 크게 올랐다. 그런데 막상 은퇴하고 월급이 끊기자 통장에 들어오는 돈은 턱없이 부족하다. 이 책은 대한민국 5060이 마주한 이 역설적인 현실에서 출발한다. 어느 은퇴자는 서울 대치동에 시세 30억 원의 아파트를 보유하고 있지만, 부부의 국민연금에서 세금과 건강보험료, 관리비 등을 제외하고 나면 한 달에 실제로 쓸 수 있는 돈은 약 50만 원에 불과하다. 27만 구독자가 신뢰하는 유튜브 ‘스마트튜브’를 이끄는 부동산 전문가 김학렬 소장은 이 책을 통해 ‘어디가 오를까’가 아닌 ‘내가 가진 자산으로 어떻게 평생 살아갈까’에 답을 제시한다. 은퇴 후 소득이 끊기기 전에 반드시 준비해야 할 마지막 30년의 부동산 생존 전략을 한 권에 담았다.
목차
프롤로그 30억 원을 가진 가난한 사람 9
1부. 은퇴 전 반드시 해야 할 부동산 자기진단
1장. 자산가인데 불안한 사람들
강남 자가가 있어도 불안한 이유 20 | 집이 있어도 생활이 불안한 사람들 23 | 자산가지만 가난한 노인 26 | 부동산 비중이 너무 높은 사람들 29
2장. 은퇴 후 월 얼마가 필요한가
은퇴 후 생활비 계산법 33 | 부부 기준 월 300만 원 vs. 500만 원 36 | 노후 파산을 피하는 최소 현금흐름 38 | 의료비와 간병비를 반영한 현실 자산 계산 40
3장. 지금 가진 부동산으로 노후가 가능한가
내 집 한 채면 충분한가 45 | 부동산은 생활비의 얼마를 책임져야 하나 47 | 국민·퇴직·개인연금과 부동산의 역할 분담 50 | 부동산을 연금 보조 자산으로 보는 관점 53
4장. 집을 지킬 것인가 팔 것인가
강남 아파트를 끝까지 보유해야 하나 56 | 다운사이징은 언제 해야 하나 58 | 다운사이징 vs. 임대 전환 vs. 주택연금 60 | 집을 현금흐름으로 바꾸는 방법 63 | 역모기지(주택연금)는 언제 활용할까 65
5장. 부동산 자산 정리의 실제
다주택 정리 고민 70 | 절대 정리하면 안 되는 자산 72 | 지금 팔아야 할 부동산 74 | 상가는 월세가 계속 나온다는 착각 76 | 노후에 위험한 수익형 부동산 78
6장. 은퇴 후 투자 원칙은 완전히 달라진다
투자할까, 지킬까? 82 | 은퇴자는 회복 시간을 잃는다 84 | 고수익보다 중요한 회복 불가능한 손실 87 | 월세 vs. 배당 vs. 현금 89 | 부동산·현금·배당·연금의 균형 91
7장. 자녀에게 어디까지 도와줘야 하나
결혼자금 지원의 적정선 95 | 전세금 지원의 함정 98 | 증여와 지원의
차이 100 | 노후를 희생하는 부모들 102 | 부모 노후가 먼저라는 원칙
104
8장. 5060이 가장 많이 착각하는 부동산 상식
강남이면 무조건 안전하다 108 | 집이 많을수록 노후가 편하다 111 | 재건축이 노후를 책임져준다 112 | 주택연금은 손해다 115 | 서울만 살아남는다 117
2부. 은퇴 후 반드시 알아야 할 부동산 투자법
1장. 노후 부동산의 핵심 판단 기준
시세차익보다 현금흐름 128 | 고령화 시대의 수요 변화 130 | 은퇴자에게는 회복할 시간이 없다 132 | 신뢰 있는 정보를 찾는 법 133 | 미디어에 속지 않는 법(부동산 리터러시) 135 | 병원 접근성이야말로 노후 부동산의 핵심 136 | 고령자 친화 주거의 가치 변화 138
2장. 팔 집과 남길 집 구분법
절대 정리하면 안 되는 자산 142 | 지금 팔아야 할 부동산 144 | 상급지 한 채 전략이 알맞은 사람 146 | 강남보다 중요한 것 148 | 집을 지킬 것인가 팔 것인가 149 | 현금흐름을 만드는 자산의 조건 151
3장. 월세 포트폴리오의 핵심
평생 월급을 스스로 설계하다 154 | 소형·역세권·병원 인접 - 노후 월세의 황금 삼각형 156 | 고령층 임대 수요는 늘어난다 158 | 관리 가능한 규모만 가져가라 160 | 은퇴자에게 맞는 월세 구조 161 | 공실보다 무서운 유지비 163 | 월세와 배당금 비교 165
4장. 부동산 vs. 금융자산
한 바구니의 유혹 167 | 노후에는 부동산 비중을 줄여야 하는가 169 | 부동산 80%, 금융 20%의 위험 170 | 주식보다 부동산이 유리한 경우 172 | 부동산보다 금융상품이 유리한 경우 173 | 현금 보유가 중요한 순간 175 | 노후 자산 배분의 현실 원칙 177
5장. 은퇴자가 피해야 할 투자
잘 쌓은 탑을 무너뜨리는 한 방 180 | 재개발 묻지마 투자 181 | 수익형 부동산 광고의 함정 183 | 지인 추천 투자가 위험한 이유 185 | 은퇴 후 레버리지가 위험한 이유 187 | 회복 불가능한 손실이 시작되는 순간 188
3부. 풍족하고 우아한 노년 라이프를 위하여
1장. 노후 파산은 왜 시작되는가
의료비 앞에 장사 없다 200 | 요양원 비용은 얼마나 드는가 203 | 간병비가 자산을 무너뜨리는 과정 205 | 장기요양·간병비를 고려한 자산 배치 208 | 병원 접근성이 노후 부동산의 핵심 211
2장. 배우자 사망 이후의 자산 전략
혼자 남은 집 215 | 살던 집이 짐이 되는 순간 218 | 배우자 사망 이후 현금흐름 재설계 220 | 혼자 관리할 수 있는 자산만 남겨라 223
3장. 자녀 지원, 두 번째 고비
‘다들 해 준다’는 말의 함정 227 | 요청 기반 송금에서 계획 기반 증여로 229 | 지원에는 관성이 있다 231 | 손주 교육비까지 부담해야 할까? 233 | 자녀에게 집 사주다 노후를 망치는 경우 235 | 산소마스크의 원칙, 다시 237
4장. 상속보다 중요한 것은 가족이다
상속 준비보다 중요한 것 241 | 아파트 한 채 상속 시뮬레이션 243 | 공동상속이 위험한 경우 245 | 형제 갈등을 막는 방법 247 | 자녀별 자산 배분 원칙 249 | 상속 전에 꼭 해야 하는 대화 251 | 부동산만 남기면 생기는 문제 253 | 현금과 부동산의 비율 255 | 상속의 진짜 주제는 가족이다 256
5장. 손주 세대까지 남는 자산
자산보다 중요한 가족의 지속 가능성 259 | 고령화 시대에 살아남는 지역의 특징 261 | 노년층이 몰리는 지역의 미래 264 | 남겨야 할 자산과 정리해야 할 자산 266 | 죽기 전 반드시 정리해야 하는 것 266
에필로그 -당신의 마지막 30년을 위하여 272
1부. 은퇴 전 반드시 해야 할 부동산 자기진단
1장. 자산가인데 불안한 사람들
강남 자가가 있어도 불안한 이유 20 | 집이 있어도 생활이 불안한 사람들 23 | 자산가지만 가난한 노인 26 | 부동산 비중이 너무 높은 사람들 29
2장. 은퇴 후 월 얼마가 필요한가
은퇴 후 생활비 계산법 33 | 부부 기준 월 300만 원 vs. 500만 원 36 | 노후 파산을 피하는 최소 현금흐름 38 | 의료비와 간병비를 반영한 현실 자산 계산 40
3장. 지금 가진 부동산으로 노후가 가능한가
내 집 한 채면 충분한가 45 | 부동산은 생활비의 얼마를 책임져야 하나 47 | 국민·퇴직·개인연금과 부동산의 역할 분담 50 | 부동산을 연금 보조 자산으로 보는 관점 53
4장. 집을 지킬 것인가 팔 것인가
강남 아파트를 끝까지 보유해야 하나 56 | 다운사이징은 언제 해야 하나 58 | 다운사이징 vs. 임대 전환 vs. 주택연금 60 | 집을 현금흐름으로 바꾸는 방법 63 | 역모기지(주택연금)는 언제 활용할까 65
5장. 부동산 자산 정리의 실제
다주택 정리 고민 70 | 절대 정리하면 안 되는 자산 72 | 지금 팔아야 할 부동산 74 | 상가는 월세가 계속 나온다는 착각 76 | 노후에 위험한 수익형 부동산 78
6장. 은퇴 후 투자 원칙은 완전히 달라진다
투자할까, 지킬까? 82 | 은퇴자는 회복 시간을 잃는다 84 | 고수익보다 중요한 회복 불가능한 손실 87 | 월세 vs. 배당 vs. 현금 89 | 부동산·현금·배당·연금의 균형 91
7장. 자녀에게 어디까지 도와줘야 하나
결혼자금 지원의 적정선 95 | 전세금 지원의 함정 98 | 증여와 지원의
차이 100 | 노후를 희생하는 부모들 102 | 부모 노후가 먼저라는 원칙
104
8장. 5060이 가장 많이 착각하는 부동산 상식
강남이면 무조건 안전하다 108 | 집이 많을수록 노후가 편하다 111 | 재건축이 노후를 책임져준다 112 | 주택연금은 손해다 115 | 서울만 살아남는다 117
2부. 은퇴 후 반드시 알아야 할 부동산 투자법
1장. 노후 부동산의 핵심 판단 기준
시세차익보다 현금흐름 128 | 고령화 시대의 수요 변화 130 | 은퇴자에게는 회복할 시간이 없다 132 | 신뢰 있는 정보를 찾는 법 133 | 미디어에 속지 않는 법(부동산 리터러시) 135 | 병원 접근성이야말로 노후 부동산의 핵심 136 | 고령자 친화 주거의 가치 변화 138
2장. 팔 집과 남길 집 구분법
절대 정리하면 안 되는 자산 142 | 지금 팔아야 할 부동산 144 | 상급지 한 채 전략이 알맞은 사람 146 | 강남보다 중요한 것 148 | 집을 지킬 것인가 팔 것인가 149 | 현금흐름을 만드는 자산의 조건 151
3장. 월세 포트폴리오의 핵심
평생 월급을 스스로 설계하다 154 | 소형·역세권·병원 인접 - 노후 월세의 황금 삼각형 156 | 고령층 임대 수요는 늘어난다 158 | 관리 가능한 규모만 가져가라 160 | 은퇴자에게 맞는 월세 구조 161 | 공실보다 무서운 유지비 163 | 월세와 배당금 비교 165
4장. 부동산 vs. 금융자산
한 바구니의 유혹 167 | 노후에는 부동산 비중을 줄여야 하는가 169 | 부동산 80%, 금융 20%의 위험 170 | 주식보다 부동산이 유리한 경우 172 | 부동산보다 금융상품이 유리한 경우 173 | 현금 보유가 중요한 순간 175 | 노후 자산 배분의 현실 원칙 177
5장. 은퇴자가 피해야 할 투자
잘 쌓은 탑을 무너뜨리는 한 방 180 | 재개발 묻지마 투자 181 | 수익형 부동산 광고의 함정 183 | 지인 추천 투자가 위험한 이유 185 | 은퇴 후 레버리지가 위험한 이유 187 | 회복 불가능한 손실이 시작되는 순간 188
3부. 풍족하고 우아한 노년 라이프를 위하여
1장. 노후 파산은 왜 시작되는가
의료비 앞에 장사 없다 200 | 요양원 비용은 얼마나 드는가 203 | 간병비가 자산을 무너뜨리는 과정 205 | 장기요양·간병비를 고려한 자산 배치 208 | 병원 접근성이 노후 부동산의 핵심 211
2장. 배우자 사망 이후의 자산 전략
혼자 남은 집 215 | 살던 집이 짐이 되는 순간 218 | 배우자 사망 이후 현금흐름 재설계 220 | 혼자 관리할 수 있는 자산만 남겨라 223
3장. 자녀 지원, 두 번째 고비
‘다들 해 준다’는 말의 함정 227 | 요청 기반 송금에서 계획 기반 증여로 229 | 지원에는 관성이 있다 231 | 손주 교육비까지 부담해야 할까? 233 | 자녀에게 집 사주다 노후를 망치는 경우 235 | 산소마스크의 원칙, 다시 237
4장. 상속보다 중요한 것은 가족이다
상속 준비보다 중요한 것 241 | 아파트 한 채 상속 시뮬레이션 243 | 공동상속이 위험한 경우 245 | 형제 갈등을 막는 방법 247 | 자녀별 자산 배분 원칙 249 | 상속 전에 꼭 해야 하는 대화 251 | 부동산만 남기면 생기는 문제 253 | 현금과 부동산의 비율 255 | 상속의 진짜 주제는 가족이다 256
5장. 손주 세대까지 남는 자산
자산보다 중요한 가족의 지속 가능성 259 | 고령화 시대에 살아남는 지역의 특징 261 | 노년층이 몰리는 지역의 미래 264 | 남겨야 할 자산과 정리해야 할 자산 266 | 죽기 전 반드시 정리해야 하는 것 266
에필로그 -당신의 마지막 30년을 위하여 272
책 정보
- ISBN9791124629277
- 쪽수276쪽
- 판매 상태판매중
같은 분야에서 함께 오른 책
 1아주 작은 습관의 힘 (50만 부 기념 스페셜 에디션)제임스 클리어 · 비즈니스북스
 2유대인의 상술후지다 덴 · 지니의서재
 3독서의 기술고명환 · 라곰
 4더 시스템 THE SYSTEM스콧 애덤스 · 베리북
 5내 인생이 왜 당신 마음에 들어야 합니까김경일 · 퍼스트펭귄
 6일상에서 바로 써먹는 사회심리학나이토 요시히토 · 더페이지
 7평범함을 받아들일 때 삶은 더욱 특별해진다청비쉬엔 · 이든서재
 8PD가 묻고 운명이 답하다이석진 · 푸른솔
 9운이 좋은 사람은 이렇게 합니다박성준 · 페이지2북스
 10독성 인간리앤 텐 브링크 · 웅진지식하우스
순위·도서 정보 출처 — 예스24 · 이 화면의 구매 링크는 예스24로 연결되며, 제휴 활동으로 일정액의 수수료를 받을 수 있습니다